第三季度银行监管处罚报告全貌出炉,罚没约3.38亿元
2026年第三季度(即处罚信息发布日期为2026年7月1日至2026年9月30日)国家金融监督管理总局及其派出机构对银行业金融机构共开出罚单322张,涉及处罚机构超过300家,罚没金额约3.25亿元。对个人共开出488张罚单,涉及被处罚人员约725人次,罚没金额约1,319.3万元。本文将从对银行业金融机构的处罚趋势、地域分布、金融机构类型、处罚原因,以及对个人处罚情况等方面进行分析。
注:
(1)本文统计范围为国家金融监督管理总局对银行业金融机构及其高管、员工作出的处罚,不含对保险公司的处罚。
(2)机构和个人的合并罚单在本文中拆分统计,对于金额无法拆分的则会统计整笔罚单金额,若罚单无法拆分多类违法违规事由的分摊金额,则整笔罚单金额会纳入某类违法违规事由中进行统计,故实际处罚金额会低于本文统计数据,该数据仅供参考。
Part.1银行业处罚情况总览
01.本季度处罚情况及趋势
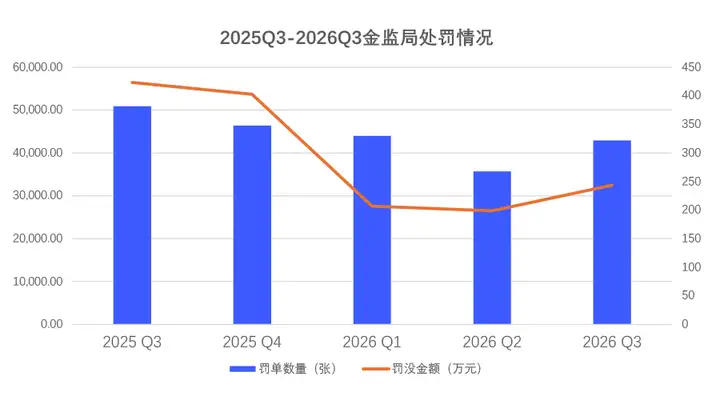
2026年第三季度银行业监管处罚力度明显回升,罚单数量和金额均较上季度显著增长。罚单数据方面,本季度共开出机构罚单322张,较2026年第二季度(268张)增长20.1%,较2026年第一季度(330张)基本持平。处罚金额方面,本季度机构罚没总金额约3.25亿元,环比增长约22.6%,结束了连续两个季度的回落态势,但绝对水平仍显著低于2025年第三季度(5.64亿元)和第四季度(5.37亿元)的峰值。从近五个季度趋势看,2026年三季度处罚金额重回3亿元上方,表明监管在保持常态化执法的同时,对重点机构和重点领域的查处力度再度加码。
本季度大额罚单数量明显增加。500万元及以上大额罚单达8张,较上季度(3张)大幅增加,与2026年第一季度的水平相当。其中,金融监管总局本级处罚成为最大亮点:8月21日,渤海银行因相关贷款、票据、理财业务不审慎等违规行为被总局罚款5,015万元,为本季度乃至2026年以来的最大单笔罚单,其子公司渤银理财同日因投资运作不规范、信息披露不准确等被罚1,230万元,母子公司同日被罚合计6,245万元;9月24日,浦银理财因关联方识别不全面、流动性风险指标不符合监管要求等被罚没912.22万元;7月17日,招商银行总行因部分机构未纳入并表管理范围、未从银行集团层面对同一客户统一授信等被罚650万元。总局本级四张大额罚单合计约7,807万元,占全部机构罚款的近四分之一,凸显出监管对银行集团层面公司治理、并表管理和理财子公司业务合规的高度关注。
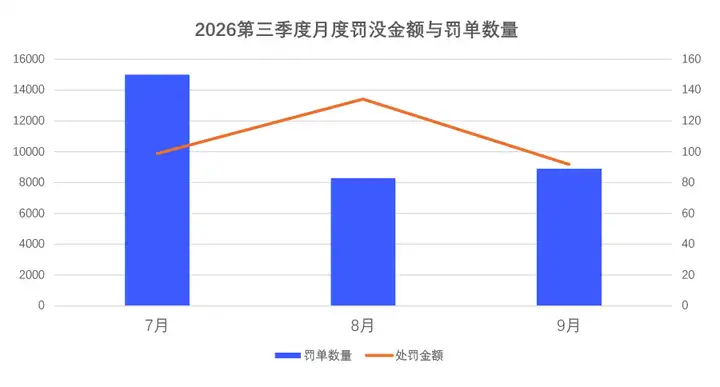
从月度分布看,本季度呈现「中间高、两头低」的特征:8月机构罚没金额高达1.34亿元,远超7月(9,874.5万元)和9月(9,182万元),主要受渤海银行、渤银理财、农行上海市分行(1,210万元)等大额罚单集中落地推动;机构罚单数量则为7月150张、8月83张、9月89张,8月的金额峰值说明监管资源正进一步向大案要案集中。
在机构和个人处罚金额分布方面,2026年第三季度延续了「对机构抓大放小、对个人设槛封顶」的二元执法策略。机构处罚方面,30至100万元区间最为密集,100万元以下罚单合计占八成以上,主要源于监管对农村商业银行、村镇银行及国有大型银行基层网点的高频次日常合规纠偏;500万元以上的8张大额罚单则由股份制银行总行、理财公司、国有大行省级分行和头部城商行贡献,体现了监管对系统性风险的精准打击。个人处罚方面,金额分布高度集中于低区段,69%的个人罚单未附加经济处罚(以警告、禁业等资格罚为主),罚款集中在10万元以下(126人),超过20万元的高额个人罚款仅8笔,最高为浙江稠州商业银行南京分行案中7名责任人被合并罚款51万元,「警告并处罚款5万元」依然是基层责任人的标准化处罚基准。资格罚方面,本季度至少有18人被终身禁止从事银行业工作,约39人被处以限期禁业,监管对严重失职高管的「终局处罚」力度保持在高位。
02.处罚地域分布特征
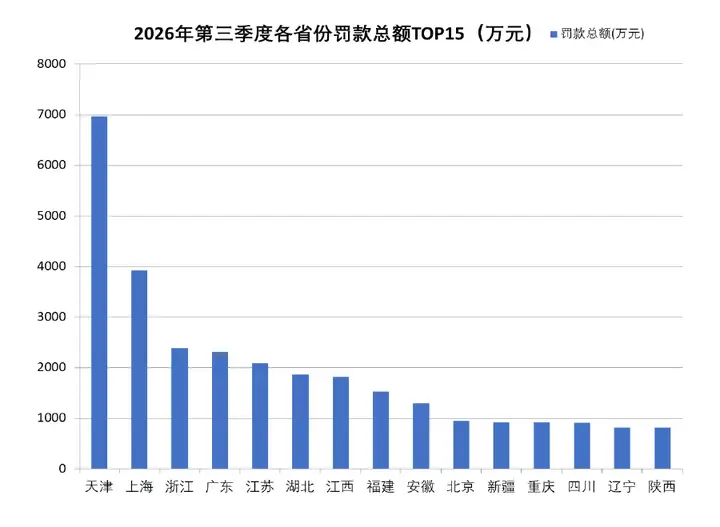
从空间分布看,2026年第三季度处罚呈现「总部引领、东部集中、中部高发」的格局。天津以6,966.3万元罚款总额跃居全国首位,占全国总罚款的20.6%,主要源于金融监管总局对总部位于天津的渤海银行、渤银理财的集中重罚;上海(3,922.2万元)、浙江(2,385万元)分列二、三位,三地罚款合计约1.33亿元,占全国总额的39.3%。广东(2,315万元)凭借招商银行总行650万元罚单及深圳农商行等处罚升至第四。中部地区罚单数量依然密集,江苏(65笔)、江西(64笔)、上海(56笔)位列罚单数量前三,延续「小额广覆盖」的基层合规纠偏态势。
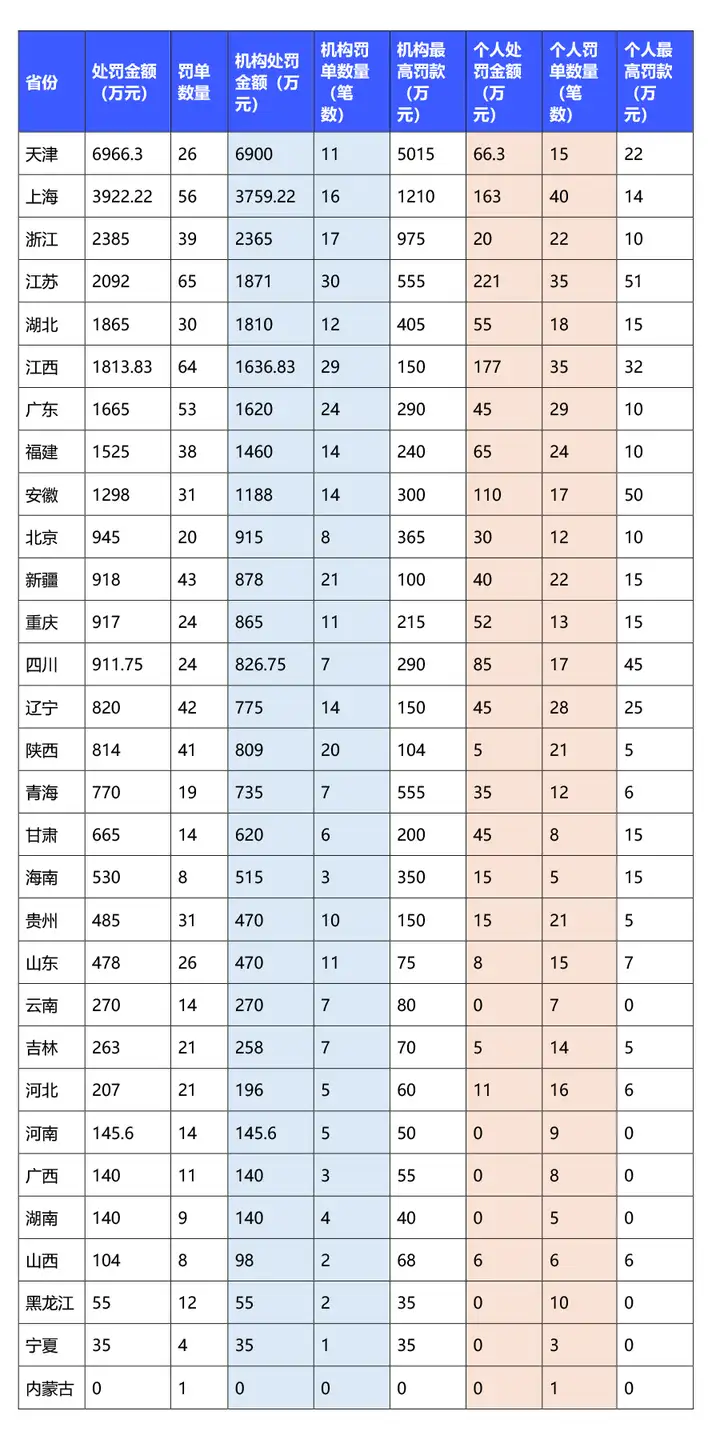
第一梯队地区:天津、上海、浙江——总部注册地重罚与东部高地
天津:罚款总额6,966.3万元,罚单26笔,居全国首位。金融监管总局本级四张大额罚单中,渤海银行5,015万元、渤银理财1,230万元两张罚单均计入总部注册地天津,母子公司同日被罚合计6,245万元,违规事由涵盖贷款、票据、理财业务不审慎及投资运作不规范、信息披露不准确等,暴露出该银行集团在业务合规管理和子公司管控上的系统性缺陷。此外,天津继续是非银金融机构处罚集中地:天津信唐货币经纪因未按规定计提风险基金、数据销售业务管理不规范、交易留痕工具不合规等被罚180万元,中信金融资产天津市分公司(原华融天津分公司)因违规收购非金融机构不良资产、风险分类下调不及时等被罚135万元,天津农商行(130万元)员工利用职务便利收取客户现金案亦被查处。
上海:罚款总额3,922.2万元,罚单56笔,位居第二。农业银行上海市分行因固定资产贷款管理、经营性物业贷款授信管理严重违反审慎经营规则,贷款资产风险分类不实等七项违规被罚1,210万元,为地方派出机构开出的最大罚单;总部位于上海的浦银理财被总局罚没912.22万元;兴业银行信用卡中心因发卡业务风险管理不审慎、大额消费分期授信管理不审慎、催收业务考核及准入管理不到位等被罚420万元;上海银行因银行承兑汇票业务背景审查不严、贷款管理严重违反审慎经营规则等被罚316万元。上海的个人罚款总额163万元,居全国前列,体现了「双罚制」的严格落实。
浙江:罚款总额2,385万元,罚单39笔,位居第三。杭州银行因流动资金贷款、个人贷款、项目贷款管理不审慎等被罚975万元,为城商行板块最大罚单,该案中13名责任人被同步追责(警告并罚款或警告),是「机构+个人」全链条问责的典型案例。此外,嘉善农商行(230万元)、中信银行杭州分行(130万元)等罚单延续了浙江在信贷管理合规方面的高压态势。
第二梯队地区:广东、江苏、湖北、江西、福建——总部个案与中部高发并存
广东(2,315万元):罚单54笔,升至全国第四。招商银行总行因部分机构未纳入并表管理范围、未从银行集团层面对同一客户统一授信等被总局罚款650万元(计入总部注册地深圳);深圳农商行因集团客户风险管理、贷款「三查」不到位、银行承兑汇票保证金来源不合规、违规收费等被罚290万元;浦发银行广州、中山等分行因违规收费、违规吸存、贷款风险分类不准确被合计罚款205万元;遂溪农商行(125万元)等中小机构罚单数量多,处罚集中在珠三角。
江苏(2,092万元):罚单65笔,为全国罚单数量最多省份,个人罚款总额221万元为全国最高。浙江稠州商业银行南京分行及下辖支行因个人经营性贷款管理不尽职、办理无真实贸易背景的银行承兑汇票业务、未按规定办理存单质押业务等被合计罚款555万元,7名责任人被合并罚款51万元(为全国个人罚款最高单案),另有2人被禁业3年和7年。招商银行南京分行(115万元)、苏州银行常州分行(100万元)、盱眙农商行等均有罚单落地。
湖北(1,865万元):罚单30笔,大额罚单密集。工商银行湖北省分行因贷款「三查」不尽职、违规发放保理融资、服务收费质价不符、浮利分费等被罚405万元,农业银行湖北省分行因贷后管理不到位、贷款资金回流被罚300万元,湖北银行因贷款业务管理不审慎、监管标准化数据报送不合规等被罚285万元,光大金融租赁(130万元)亦在列,显示出国有大行省级分行与地方法人机构同步承压的格局。
江西(1,813.8万元):罚单64笔,个人罚款177万元居全国前列。工商银行江西省分行因违规办理理财业务、内控管理不到位被罚150万元,江西安远农商行(133万元)、农业银行赣州分行(114万元)紧随其后。江西延续「大面积追责个人」的特点,定南农商行(32万元)、赣县农商行(26万元)、龙南农商行(19万元)等多案中出现多人合并高额罚款,个人经济追责力度显著高于全国平均。
福建(1,525万元):罚单38笔。邮储银行福建省分行因涉农贷款数据管理不到位、极速贷(线上)业务管理不到位等被罚240万元,华夏银行福州分行(215万元)、邮储银行南平市分行(200万元)均为大额罚单。福建监管局继续保持对从业人员资格罚的侧重,本季度多起终身禁业处罚(长乐农商行苏良涛、南平兰春亮、龙岩陈健等)均出自福建。
第三梯队地区:安徽、北京、新疆、重庆、四川、陕西、青海等——区域特色违规
安徽(1,298万元):太和农商行因贷前调查不尽职、授信集中度超标、重大关联交易未按规定审批、董事未经任职资格审批实际履职等被罚300万元,4名责任人被合并罚款50万元,该案集中暴露出中小法人机构在公司治理层面的系统性缺陷;淮南通商农商行(120万元,责任人卢善军被终身禁业)、铜陵皖江农商行(120万元)、颍上农商行(刘焕民等2人被罚16万元)等多案并发。
北京(945万元):罚单20笔。渤海银行、渤银理财、浦银理财、招商银行等总局本级大额罚单分别计入总部注册地天津、上海、广东后,北京的处罚以本地法人机构和在京分行为主:北京农商银行因贷款风险分类不准确、流动资金贷款「三查」不到位、减值计提不充足等被罚365万元,东风汽车金融(195万元,贷款业务管理不审慎、以贷还贷延缓风险暴露)、天津银行北京分行(120万元)亦在列,显示地方监管局对本地法人机构和跨区域分行的检查同样严格。
青海(770万元):青海省农村信用社联合社因风险管理及内部控制不到位被单笔罚款555万元,为农信系统本季度最大罚单,4名相关责任人被警告并罚款,延续了2026年二季度以来监管对省级农信体系整体性风险的高压整治态势。
重庆(917万元):富滇银行重庆分行因授信风险管理失控、内部控制有效性不足被罚150万元,2名责任人(刘军、陈凤谦)被终身禁业;浦发银行重庆分行(215万元)、成都银行重庆分行(140万元)等跨区域城商行分行亦被追责。
四川(911.8万元):光大银行成都分行及辖属支行因员工行为管理不到位、贷款管理不到位被合计罚款290万元,责任人张可被终身禁业、3人被限期禁业,乐山农商行(246.75万元)案中7名责任人被合并罚款45万元,体现「一案多追责」的穿透式问责。
甘肃(665万元):农业银行甘肃省分行因监管标准化数据(EAST5.0)报送不规范被罚200万元,为本季度数据治理领域最大罚单;中信银行兰州分行(140万元)、平安银行兰州分行(110万元)分别因未严格落实实贷实付和受托支付、流动资金需求测算不审慎被处罚。
河北(207万元):罚款总额不高,但为终身禁业最集中的省份。工商银行石家庄分行两起违规发放贷款案中,武月奎、芦强、岳树林、田洪涛等4人先后被终身禁业;河北银行廊坊分行田帅亦因员工行为管理不到位、贷款「三查」不到位被终身禁业,加上另有2起披露不详的终身禁业处罚,河北本季度终身禁业人数至少达7人,问责力度全国居首。
新疆(918万元):罚单43笔,以喀什农商行泽普、巴楚、伽师支行(100万元)为代表的县域信贷管理违规为主,浦发银行乌鲁木齐分行(85万元)亦在列,处罚呈「小额广覆盖」特征。
03.金融机构类型分析
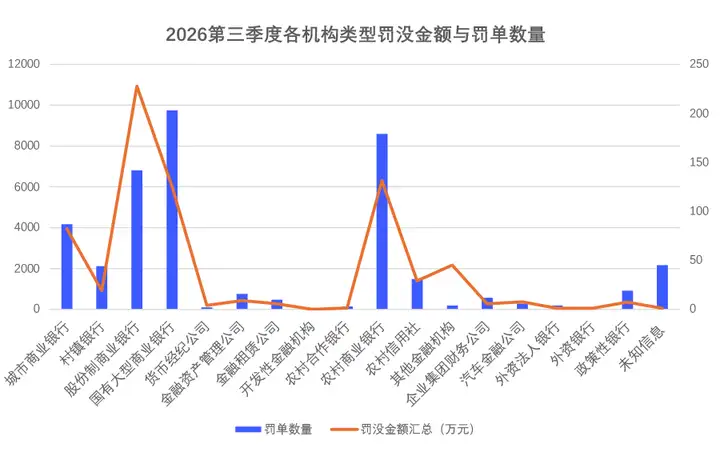
股份制商业银行以32.9%的罚没金额占比和18.3%的机构罚单数量成为本季度处罚最重的机构类型,单均罚款高达180.9万元,为全国平均(100.9万元)的1.8倍。渤海银行5,015万元的年内最大罚单、招商银行总行650万元、兴业银行信用卡中心420万元、民生银行三亚分行350万元、光大银行成都分行290万元等大额罚单均落在该类型,反映出监管对股份制银行总行级公司治理、并表管理及信用卡等专项业务的检查明显收紧。
农村商业银行以18.2%的罚没金额和24.5%的机构罚单数量(79张,居各类型首位)继续成为处罚最密集的机构类型,单均罚款75万元。北京农商银行(365万元)、太和农商行(300万元)、深圳农商行(290万元)、乐山农商行(246.75万元)为其中的大额个案,违规事由集中于贷款「三查」、风险分类、关联交易和员工行为管理等基础内控领域,农村中小金融机构治理短板的整改压力依然突出。
国有大型商业银行以17.7%的罚没金额贡献了25.5%的机构罚单数量(82张),单均罚款69.9万元。农业银行上海市分行1,210万元为最大罚单,工商银行湖北省分行(405万元)、农业银行湖北省分行(300万元)、邮储银行福建省分行(240万元)、农业银行甘肃省分行(200万元)等省级分行大额罚单密集。国有大行的个人「双罚」数量同样居首(121人次),表明监管正依托大行庞大的组织体系推行全员合规和穿透式问责。
城市商业银行以11.7%的罚没金额和9.6%的机构罚单数量位居第四,单均罚款122.1万元。杭州银行(975万元)、稠州银行南京分行(555万元)、上海银行(316万元)、湖北银行(285万元)等大额罚单主要涉及贷款管理不审慎、票据业务违规和数据报送不合规,城商行异地展业分行(如稠州银行南京分行)成为处罚高发主体。
理财公司成为本季度最受关注的非银板块。渤银理财(1,230万元)和浦银理财(912.22万元)分别被总局重罚,合计2,142.22万元,单均罚款超千万元,为全部机构类型之最,违规事由集中于投资运作不规范、信息披露不准确、关联方识别不全面、流动性风险指标不达标等资管新规核心要求,标志着理财子公司已进入监管处罚的「深水区」。
农村信用社罚没金额1,358万元,主要由青海省联社555万元单笔大额罚单拉动;村镇银行罚单23张但单均仅39.3万元,延续「小额高频警示」逻辑。其他非银机构中,汽车金融公司单均罚款118.3万元(东风汽车金融195万元,涉贷款业务管理不审慎、以贷还贷延缓风险暴露)、货币经纪公司天津信唐单笔180万元、金融资产管理公司中信金融资产天津分公司135万元,监管对非银领域的专项检查针对性极强。政策性银行(9张、单均37.2万元)、企业集团财务公司(6张、单均44.2万元)、金融租赁公司(3张、单均86.7万元)罚单较少,但农发行宿迁分行、东风汽车财务、光大金租等个案均直指信贷类业务的核心风控环节。
Part.2处罚原因分析
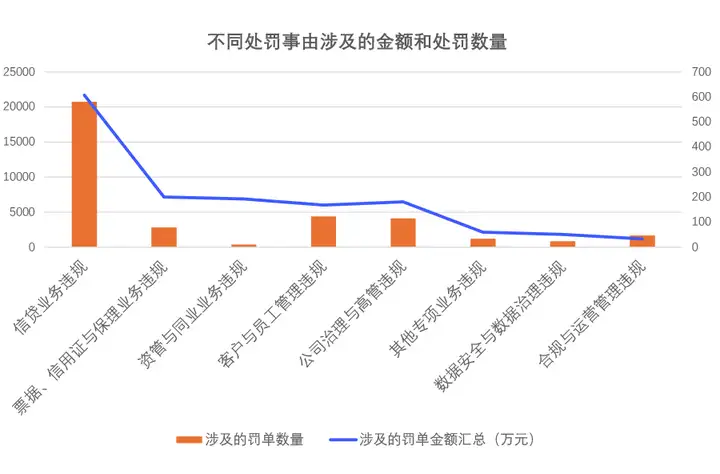
在违规类型方面,本季度信贷业务违规依然是绝对主轴,涉及72.7%的机构罚单和63.7%的涉及金额;资管与同业业务违规虽仅涉及4张罚单,但因渤海银行5,015万元大额罚单而以21.0%的金额占比跃居第二,为本季度最显著的结构变化;票据、信用证与保理业务违规金额占比达21.4%,单均罚款198.2万元,仅次于资管类。公司治理与高管违规、客户与员工管理违规紧随其后。高频违规关键词方面,「贷款管理不审慎」出现213次,「贷后管理不到位」出现114次,「员工行为管理不到位」出现100次,「贷款三查不到位」出现96次,「贷前调查不到位」出现95次,信贷全链条违规仍是行业通病。以下是对各违规领域的详细分析:
01.信贷业务违规
罚款总额26704.18万元,涉及机构罚单235张,最大单笔为渤海银行5,015万元。「贷款管理不审慎」(213次)、「贷后管理不到位」(114次)、「贷款三查不到位」(96次)和「贷前调查不到位」(95次)构成本季度出现频率最高的违规关键词群,从贷前调查、贷中审查到贷后管理的全链条均存在系统性合规短板。细分领域看,个人贷款(64次)和流动资金贷款(43次)仍是资金流向监控失效的重灾区,「违规发放贷款」出现61次,「风险分类不准确」出现55次,「掩盖不良资产」出现18次,赣县农商行案中责任人甚至因「通过转贷方式掩盖不良贷款」被合并罚款26万元,表明部分中小机构通过操纵资产质量指标粉饰报表的问题仍未根治。
02.资管与同业业务违规
罚款总额6,815万元,涉及机构罚单仅4张,但单均罚款高达1,703.8万元,为全部违规类型之最。渤海银行5,015万元罚单涵盖理财业务不审慎,渤银理财1,230万元、浦银理财912.22万元两张理财子公司罚单直指投资运作不规范、信息披露不准确、关联方识别不全面、流动性风险指标不达标等资管业务核心环节,工商银行江西省分行亦因违规办理理财业务被罚150万元。理财业务连续以独立大额罚单形式出现,表明资管新规过渡期结束后,监管对理财业务的合规检查已进入常态化、深水区阶段,理财子公司的投研管理、估值核算和信息披露能力面临全面检验。
03.票据、信用证与保理业务违规
罚款总额12185万元,涉及机构罚单35张,单均罚款152.3万元,为大额罚单的常见伴随事由。渤海银行5,015万元罚单涵盖票据业务;稠州银行南京分行555万元罚单中即包含未落实授信条件开立国内信用证、办理无真实贸易背景的银行承兑汇票业务;民生银行三亚分行(350万元)因违规办理票据转贴现业务、票据业务内控管理不到位被重罚,责任人姚东更因违规办理票据转贴现、利用职务便利收取好处费被终身禁业;工商银行湖北省分行(405万元)涉及违规发放保理融资。「票据综合管理」(41次)、「承兑与贴现」(31次)、「信用证与保理」(16次)仍是核心高频词,银行利用票据业务虚增存贷款规模的冲动依然强烈。
04.客户与员工管理违规
罚款总额5,708万元,涉及机构罚单45张,最大单笔为兴业银行信用卡中心420万元,单均罚款约126.8万元。「员工行为管理不到位」出现100次,是个人罚单的核心来源;光大银行成都分行(290万元)、天津农商行(130万元)、民生银行昆明分行(80万元)等多案均涉及员工异常行为排查失效,天津农商行案中员工利用职务便利收取客户现金,光大成都分行责任人张可被终身禁业。违规收费方面,工商银行湖北省分行(服务收费质价不符、浮利分费)、浦发银行广东多家分行(违规收费)、北京农商银行(违规由企业承担抵押评估费转嫁成本)等案显示,侵害消费者权益的收费乱象仍是监管重点。
05.公司治理与高管违规
罚款总额6458.22万元,涉及机构罚单44张,最大单笔为浦银理财912.22万元,单均罚款约141.2万元。「内控管理不到位」出现78次,在农商行、农信社中尤为集中,青海省联社555万元罚单即以「风险管理及内部控制不到位」为核心事由;富滇银行重庆分行「授信风险管理失控、内部控制有效性不足」案导致2人被终身禁业。「关联交易管理」出现14次且多伴随大额罚单,太和农商行(重大关联交易未按规定审批)、三穗农商行(重大关联交易未经董事会审批)均为典型;招商银行总行650万元罚单直指并表管理和统一授信缺位,「统一授信管理不到位」出现30次,反映集团客户风险管控仍是公司治理的薄弱环节。高管未经任职资格核准实际履职问题在村镇银行、农商行中持续高发(如太和农商行董事未经审批履职、平安银行贵阳分行高管未经核准履职)。
06.数据安全与数据治理违规
罚款总额1,705万元,涉及机构罚单10张,单均罚款170.5万元。农业银行甘肃省分行因监管标准化数据(EAST5.0)报送不规范被单笔处罚200万元,为本领域最大罚单;湖北银行(285万元罚单中含监管标准化数据报送不合规)、兴业银行信用卡中心(含信息科技外包管理问题)、天津信唐(数据销售业务管理不规范、交易留痕工具不合规)等案表明,数据治理违规正从传统的报送准确性向数据销售、留痕管理等新场景延伸。
07.合规与运营管理违规
罚款总额1,120.5万元,涉及机构罚单24张,最大单笔为安康农商行104万元(虚增信贷规模、贷后管理不到位、资产风险分类不准确),单均罚款约46.7万元。虚增存贷款、存贷挂钩、违规吸存等规模冲量类违规在季末时点仍时有发生(龙南农商行、宜春农商行案中责任人均因虚增存贷款规模被罚款);许可证管理、机构未经批准停业等基础运营违规数量多、金额小;邮储银行广西区分行因分支机构未经批准自行停业被罚50万元。
08.其他专项业务违规
罚款总额2,005万元,涉及机构罚单12张,最大单笔为稠州银行南京分行555万元,单均罚款约167.1万元。信用卡业务是本类目处罚重点,兴业银行信用卡中心420万元罚单覆盖发卡风险管理、大额消费分期授信、现金分期额度管理、异常交易监测、催收业务管理等全链条,显示信用卡领域已从规模扩张转向全流程合规整顿;股权管理违规在遂溪农商行、盱眙农商行等多案中反复出现,押品与保险费管理违规、违规转嫁抵押评估费(北京农商银行、农业银行赣州分行)亦是侵害小微企业权益的高发行为。
Part.3个人处罚情况分析
本季度,监管机构共对488名(笔)个人作出行政处罚,较上季度(358人)增长36.3%,累计罚款金额达1,319.3万元,较上季度(982.5万元)增长34.3%,呈现「人数与金额双升」的态势,个人处罚力度全面加码。个人处罚的违法违规行为高度集中于信贷业务领域,347笔个人罚单(占比71.1%)涉及贷款「三查」不到位和贷款管理不审慎。资格罚方面,本季度至少18人被终身禁止从事银行业工作,约39人被处以限期禁业(3至15年不等)。终身禁业案例集中于违规发放贷款(工商银行石家庄分行武月奎、芦强、岳树林、田洪涛等4人)、员工职务侵占(邮储银行汪清县支行吕佳)、授信风险管理失控(富滇银行重庆分行刘军、陈凤谦)等严重情形,河北、四川、福建为终身禁业最集中的省份。
01.当事人岗位情况分析
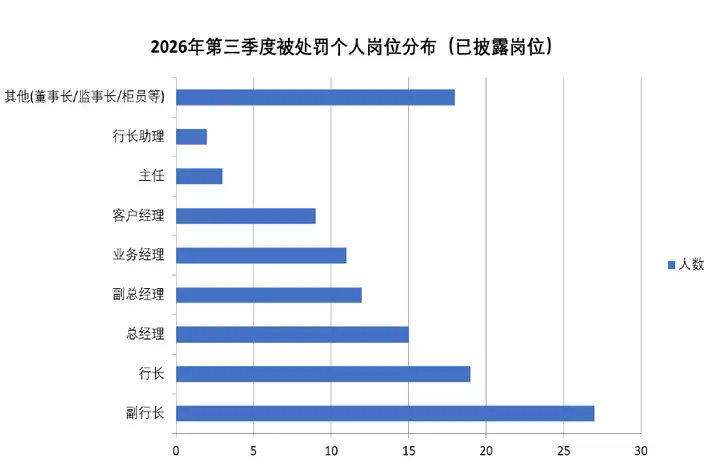
从被处罚个人的职务与岗位分布看,行长、副行长等高管层依然是追责重点。在已披露岗位的116人中,副行长(27人)、行长(19人)、总经理(15人)、副总经理(12人)四类高管职务合计被罚73人,占已披露岗位人数的62.9%;业务经理(11人)、客户经理(9人)等经办层被罚人数相对较少,但多以警告及小额罚款为主。监管对高管层普遍采用「低金额罚款+严厉资格罚」的组合模式,如青海联社4名高管各被罚款6万元、杭州银行案中副行长级责任人黄瑾清被罚10万元,而严重失职者直接终身禁业。需要说明的是,本季度多数个人罚单未披露具体岗位(372人),岗位统计以披露口径为准。
02.当事人部门情况分析
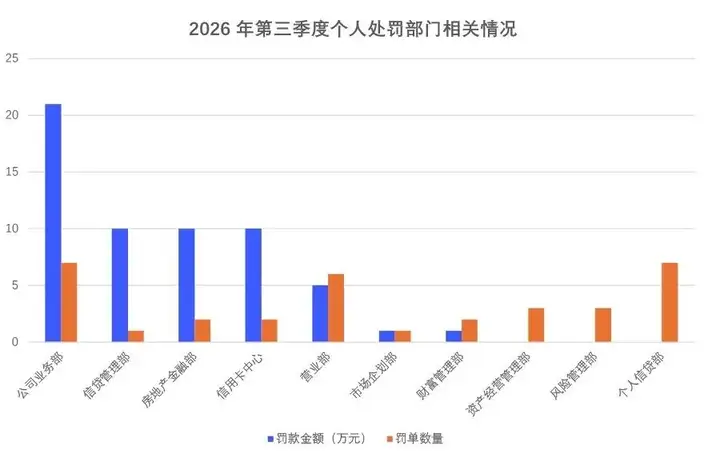
从被处罚个人所属部门分布看,本季度部门信息披露较少,已披露的部门中公司业务部以7人、21万元罚款居首,属对公营销条线违规高发;营业部(6人,5万元)仍属基层综合业务窗口违规;个人信贷部(7人)、资产经营管理部(3人)、风险管理部(3人)、房地产金融部(2人,10万元)、信用卡中心(2人,10万元)、信贷管理部(1人,10万元)等中后台部门均有罚单落地,反映问责已从营销前台向风险审批、信贷管理等「把关」环节延伸。此外,财富管理与私人银行部、零售金融部、三农金融事业部等非传统信贷部门的出现,标志着个人问责正向财富管理、零售金融等专业条线全面延伸,与理财子公司大额罚单所指向的资管业务合规趋势相互印证。
Part.4
结语
综合2026年第三季度,金管局的处罚图谱呈现出「总量回升、重心向上、穿透向下」的鲜明特征。
对从业者而言,本季度的处罚释放了三个明确信号:
一是总部级机构监管严查:并表管理、统一授信和集团治理已纳入监管严查范围,「大而不能罚」的侥幸心理彻底失效;
二是理财子公司进入「深水区」:投资运作、估值信息披露和流动性管理面临全面检验,资管业务的合规成本将系统性上升;
三是个人追责「梯度效应」强化:5万元警告是基层违规的标配,数年期禁业是中层失职的代价,终身禁业则是高管严重失职的终局。
在处罚穿透力持续强化的当下,合规已不是一道可选题,而是保护机构稳健经营与个人职业发展的必要防线。